

Spendee: Budget e Spese

- 505.00 Recensioni
- 4,4
- Download
- 1.000.000+
La nostra opinione su Spendee: Budget e Spese da Appgk
Quando provo un’app per gestire il denaro, cerco soprattutto una cosa: quanto facilmente riesce a trasformare spese sparse e decisioni prese di fretta in un quadro comprensibile. Spendee punta proprio su questo, con un approccio centrato sul controllo quotidiano di entrate e uscite. Non è un’app bancaria e non sostituisce il conto corrente; è piuttosto uno spazio in cui raccogliere le informazioni sulle proprie finanze personali e leggerle con più ordine.
L’ho trovato interessante perché non obbliga a iniziare da obiettivi finanziari complicati. Si può partire da un gesto semplice, come registrare una spesa, e arrivare gradualmente a capire dove finisce il budget mensile. Per chi tende a controllare il saldo solo quando arriva una notifica o quando il mese è ormai quasi finito, questo cambio di abitudine può essere più importante di qualsiasi funzione avanzata.
Il valore principale: vedere il proprio denaro prima che sparisca
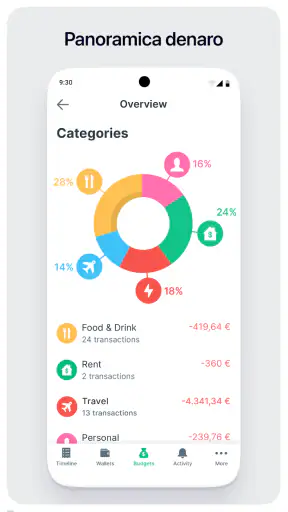
La capacità su cui baso il mio giudizio è la gestione visiva delle entrate e delle uscite. L’applicazione permette di costruire una lettura più concreta delle proprie abitudini: non si guarda soltanto quanto resta, ma si osserva come il denaro viene distribuito tra le diverse spese. È una differenza piccola solo in apparenza. Il saldo dice “quanto ho”; una registrazione ordinata aiuta a capire “perché mi è rimasto così poco”.
Questo è il punto in cui Spendee: Budget e Spese può diventare utile anche a chi non ama i fogli di calcolo. Il suo compito non è far sentire l’utente un esperto di finanza, ma ridurre il lavoro mentale necessario per tenere traccia delle decisioni quotidiane. Una colazione fuori, un abbonamento dimenticato, una spesa per la casa o un’entrata occasionale diventano elementi leggibili invece di rimanere ricordi vaghi.
I migliori aspetti di Spendee: Budget e Spese
Aspetti da tenere a mente su Spendee: Budget e Spese
La differenza rispetto a una semplice nota sul telefono sta nel contesto. In una nota posso scrivere “spesa supermercato”, ma dopo qualche settimana quella riga non mi dice molto. In un’app dedicata alle finanze, la stessa informazione può essere inserita insieme alle altre e confrontata con il resto del periodo. La vera utilità non è annotare una singola uscita, ma riconoscere il comportamento che emerge da molte piccole uscite.
Il progetto è sviluppato da SPENDEE a.s. e rientra nella categoria delle applicazioni finanziarie. È disponibile gratuitamente, con acquisti dentro l’app che possono andare da circa due euro a circa centotrenta euro quando la fatturazione passa attraverso Play. Questo aspetto merita attenzione: si può iniziare senza pagare, ma prima di affidarsi a funzioni aggiuntive conviene controllare con calma quali strumenti appartengono all’esperienza gratuita e quali richiedono un acquisto.
Notizie e approfondimenti su Spendee: Budget e Spese
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Come la lettura delle spese cambia le decisioni
Nel mio uso, il vantaggio più concreto arriva quando non si cerca di registrare tutto in modo perfetto fin dal primo giorno. È più efficace scegliere un periodo breve e realistico: una settimana di spese normali, per esempio, senza aspettare il mese ideale. Dopo alcuni giorni si vedono già le uscite ricorrenti e quelle impulsive, che spesso si confondono quando si guarda soltanto il conto.
Un metodo pratico consiste nel registrare la spesa subito dopo averla sostenuta, non la sera affidandosi alla memoria. Se rimando, rischio di dimenticare piccoli importi o di sommare categorie diverse in modo approssimativo. L’app dà il meglio quando diventa un gesto rapido, quasi automatico, invece di un compito da recuperare tutto insieme.
Non vuoi leggere la recensione completa?
Il secondo passaggio è osservare le categorie senza usarle come motivo di colpa. Se una voce cresce, non significa automaticamente che debba essere eliminata. Potrebbe indicare una spesa stagionale, un acquisto eccezionale oppure un’abitudine che non avevo mai misurato. Spendee è più utile come specchio che come giudice: mostra il percorso, ma la decisione resta mia.
Un dettaglio importante è distinguere le spese previste da quelle occasionali. Se inserisco nello stesso insieme una bolletta ricorrente e un acquisto imprevisto, il totale può sembrare più preoccupante di quanto sia davvero. La lettura diventa più utile quando considero non solo il valore complessivo, ma anche la frequenza con cui una voce tende a tornare.
Screenshot
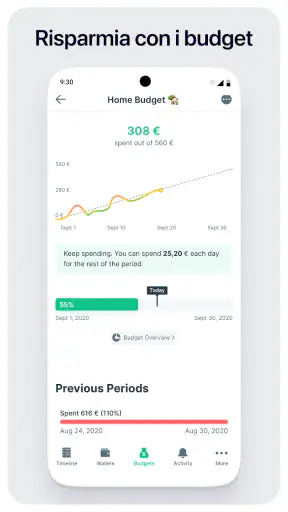
Un esempio concreto nella vita di tutti i giorni
Immagino una persona che riceve lo stipendio all’inizio del mese e si sente tranquilla per i primi giorni. Paga affitto, utenze e trasporti, poi affronta una serie di acquisti piccoli: pranzo fuori, consegne, spese veloci durante il tragitto. Nessuna di queste uscite sembra decisiva da sola. Il problema arriva quando, a metà mese, il saldo è più basso del previsto e non è chiaro quale comportamento abbia inciso davvero.
Con Spendee, questa persona può registrare le spese man mano che avvengono e guardare il mese non soltanto come una sequenza di pagamenti, ma come un insieme di abitudini. Potrebbe scoprire che il problema non è una grande spesa straordinaria, bensì la ripetizione di acquisti comodi. Questa consapevolezza non obbliga a rinunciare a tutto: permette di scegliere dove intervenire, magari fissando un limite personale per i pasti fuori casa e lasciando intatte le spese che considera importanti.
Lo stesso approccio funziona per una coppia che vuole capire quanto costa davvero la gestione della casa. Invece di discutere sulla sensazione che “si spende troppo”, si possono osservare le uscite registrate e separare ciò che è necessario da ciò che è flessibile. Non risolve da solo le differenze di opinione, ma porta la conversazione da impressioni generiche a esempi concreti.
Per uno studente, invece, il beneficio può essere ancora più immediato. Quando il denaro disponibile è limitato, perdere il controllo su molte spese piccole può creare problemi prima della fine del periodo. Annotare trasporti, alimentazione e tempo libero aiuta a capire quale margine resta, senza dover ricostruire ogni movimento da ricevute sparse o messaggi bancari.
Il flusso di lavoro che consiglio
Io inizierei con poche categorie riconoscibili. Creare una classificazione troppo dettagliata all’inizio rende ogni inserimento più lento e aumenta la possibilità di abbandonare l’app. È meglio partire da gruppi ampi, come casa, alimentazione, spostamenti e tempo libero, e aggiungere maggiore precisione solo quando serve davvero a prendere una decisione.
Una volta inserite le prime spese, controllerei il riepilogo in un momento fisso della settimana. Farlo dopo ogni singolo acquisto può diventare un controllo nervoso; farlo una volta al mese, invece, rischia di arrivare troppo tardi. Un appuntamento breve e regolare permette di correggere la rotta quando c’è ancora tempo per farlo.
Un’altra tecnica utile è registrare anche le entrate, non soltanto le uscite. Guardare una lunga lista di spese senza rapportarla al denaro disponibile può portare a conclusioni sbagliate. L’obiettivo non è inseguire il numero più basso possibile, ma capire quanto spazio rimane dopo gli impegni e quali scelte sono sostenibili.
Consiglio inoltre di non trasformare l’app in un archivio ossessivo. Se una spesa minima non cambia mai nessuna decisione, il tempo necessario per classificarla potrebbe non valere il risultato. Al contrario, le uscite ricorrenti, le spese variabili e gli acquisti che tendono a sorprendere meritano maggiore attenzione. Questo filtro rende l’esperienza più leggera e più personale.
Dove si colloca rispetto alle alternative
L’alternativa più comune è il foglio di calcolo. Quest’ultimo offre grande libertà e può essere preferibile a chi vuole formule personalizzate, controlli dettagliati o una struttura costruita da zero. Il suo limite è la costanza: bisogna progettare il modello, aggiornarlo e mantenerlo leggibile. Spendee è meno aperto a questo tipo di personalizzazione, ma richiede meno lavoro per iniziare.
Un’altra opzione è affidarsi soltanto all’app della banca. È comoda per controllare i movimenti effettivamente passati sul conto, ma spesso il controllo del saldo non coincide con una pianificazione personale. Un pagamento può essere visibile, ma non necessariamente inserito nel modo in cui io penso al mio budget. Un’app dedicata può servire proprio a creare una prospettiva più intenzionale sulle finanze.
Ci sono poi le note manuali e le app molto semplici per annotare importi. Sono valide per chi vuole soltanto ricordare una spesa, senza analizzarla. Spendee ha più senso quando voglio andare oltre il promemoria e costruire una visione nel tempo. Se invece cerco esclusivamente un registro minimale, potrei trovarla più strutturata del necessario.
I compromessi da considerare prima di sceglierla
Il primo compromesso riguarda la disciplina. Nessuna applicazione può mostrare una fotografia utile se io dimentico di inserire metà delle spese o classifico tutto in modo casuale. La facilità d’uso aiuta, ma non elimina il bisogno di una routine. Chi non vuole registrare manualmente le proprie uscite potrebbe preferire un sistema più automatizzato, se disponibile e adatto alle proprie esigenze.
Il secondo riguarda il livello di precisione. L’app può aiutare a leggere il comportamento finanziario, ma la qualità del risultato dipende dalle categorie e dalle regole che scelgo. Se cambio criterio ogni settimana, i confronti diventano poco affidabili. Prima di giudicare un mese, quindi, manterrei la stessa logica di classificazione per un periodo sufficiente a renderla significativa.
Va considerato anche il modello gratuito con acquisti integrati. Per un uso essenziale può essere una porta d’ingresso comoda, ma chi vuole sfruttare ogni strumento dovrebbe valutare il costo complessivo prima di impegnarsi. Il fatto che l’app sia gratuita al download non significa che tutte le possibilità siano necessariamente comprese senza spese aggiuntive.
Infine, non la sceglierei come soluzione unica per chi ha bisogno di contabilità professionale, gestione fiscale complessa o riconciliazioni rigorose. Il suo punto di forza è la consapevolezza personale e quotidiana, non la sostituzione di un sistema contabile completo. Anche chi gestisce molte attività finanziarie separate potrebbe desiderare un livello di controllo più specialistico.
A chi può dare il beneficio maggiore
La consiglierei soprattutto a chi sa di spendere senza avere una percezione chiara del totale. È adatta anche a chi ha già provato un foglio di calcolo, ma lo ha abbandonato perché troppo laborioso. In questi casi, il valore non sta nell’avere più funzioni, ma nel rendere più probabile l’aggiornamento regolare.
Può essere una buona scelta per chi vuole prepararsi a una spesa importante senza impostare subito un piano finanziario sofisticato. Registrando le entrate e osservando le uscite flessibili, si può capire dove esiste un margine realistico. La parola importante è “realistico”: un budget sostenibile deve lasciare spazio alla vita quotidiana, altrimenti viene abbandonato rapidamente.
La prenderei in considerazione anche per una persona che condivide alcune spese con il partner o con i familiari e vuole iniziare una conversazione più concreta sul denaro. Non basta da sola a risolvere il modo in cui si dividono i costi, ma può offrire una base più chiara per decidere quali voci seguire insieme e quali lasciare individuali.
La eviterei, invece, se non ho alcuna intenzione di inserire o controllare le spese. In quel caso il rischio è scaricarla, usarla per pochi giorni e considerarla inutile. La eviterei anche se cerco analisi bancarie automatiche, strumenti professionali o una gestione molto tecnica: per questi obiettivi un’app finanziaria più specializzata o un foglio di calcolo ben progettato potrebbe essere più adatto.
Compatibilità, maturità e accessibilità
Spendee è un’applicazione per Android con una valutazione media di 4,4, sostenuta da oltre sessantamila valutazioni e più di un milione di installazioni. Sono segnali che mostrano una presenza ampia e un interesse consistente, anche se non sostituiscono la prova personale: il modo in cui ciascuno gestisce il denaro è troppo diverso per affidarsi soltanto alla popolarità.
Il progetto è disponibile dal tredici novembre duemilatredici e la versione indicata è la 6.0.1. Il requisito minimo è Android 7.0, quindi prima dell’installazione controllerei la versione del sistema sul telefono, soprattutto se utilizzo un dispositivo datato. La classificazione PEGI 3 indica un’applicazione adatta a un pubblico molto ampio, coerente con il suo carattere pratico e non specialistico.
Questi elementi rendono l’ingresso semplice per molti utenti, ma non cambiano il punto centrale: l’app funziona davvero quando viene integrata in una piccola abitudine. Io la userei dopo gli acquisti principali, con un controllo settimanale breve e una revisione più attenta quando noto che una categoria sta crescendo. È un metodo meno spettacolare di un piano finanziario elaborato, ma più facile da mantenere.
Dopo averla provata, la mia impressione è positiva soprattutto per chi vuole finalmente dare un nome alle proprie abitudini di spesa. Non la considero una bacchetta magica e non la sceglierei per esigenze contabili avanzate, però può trasformare il denaro da una sensazione confusa in una serie di informazioni utilizzabili. Se il tuo problema è non capire dove finiscono i soldi, Spendee può diventare un buon punto di partenza, purché tu sia disposto a registrare con regolarità ciò che accade.
La versione gratuita permette di capire se il metodo si adatta al proprio stile, mentre gli acquisti integrati richiedono una valutazione più attenta in base alle funzioni che si desiderano. Per me il suo merito principale resta la semplicità con cui porta l’attenzione sulle piccole decisioni ripetute: proprio quelle che, alla fine del mese, hanno spesso l’effetto più grande.
Domande frequenti su Spendee: Budget e Spese
Che cos’è Spendee: Budget e Spese e a cosa serve?
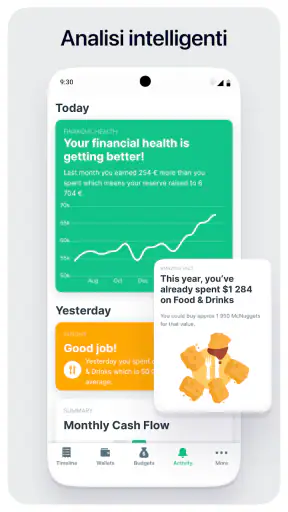
Spendee: Budget e Spese è un’applicazione pensata per aiutarti a controllare le tue finanze personali. Permette di registrare entrate e uscite, organizzare le transazioni in categorie, visualizzare grafici sull’andamento del budget e monitorare i risparmi. È utile sia per chi vuole semplicemente capire meglio dove finiscono i propri soldi, sia per chi desidera pianificare spese ricorrenti e obiettivi finanziari.
Spendee permette di collegare conti bancari e carte di pagamento?
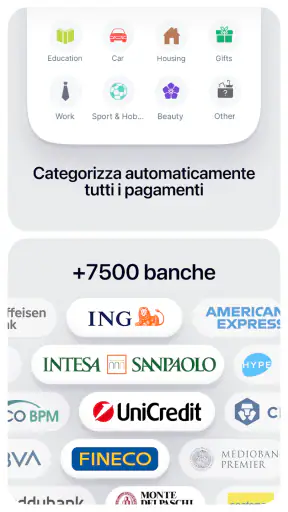
Sì, Spendee può offrire il collegamento con conti bancari, carte e portafogli digitali supportati, così da importare automaticamente alcune transazioni. La disponibilità varia in base al Paese, all’istituto finanziario e al piano sottoscritto. Prima di procedere, è consigliabile controllare se la propria banca è compatibile. In alternativa, puoi usare l’app manualmente inserendo ogni movimento.
Spendee è gratuita oppure richiede un abbonamento?
L’app dispone generalmente di una versione gratuita con funzioni essenziali per registrare e classificare le spese. Alcuni strumenti più avanzati, come il collegamento ai conti bancari, determinati portafogli, categorie personalizzate o funzioni di pianificazione, possono essere riservati ai piani premium. I costi e le caratteristiche possono cambiare nel tempo, quindi conviene verificare i dettagli mostrati nello store prima dell’acquisto.
I miei dati finanziari sono protetti quando utilizzo Spendee?
Spendee tratta informazioni potenzialmente sensibili, perciò la sicurezza è un aspetto importante da valutare. Quando colleghi un conto o inserisci dati finanziari, dovresti leggere l’informativa sulla privacy e controllare quali autorizzazioni vengono richieste. È inoltre consigliabile usare una password robusta, proteggere il dispositivo con codice o biometria e mantenere l’app aggiornata. Evita di condividere le credenziali con altre persone.
Posso usare Spendee per gestire un budget familiare o condiviso?
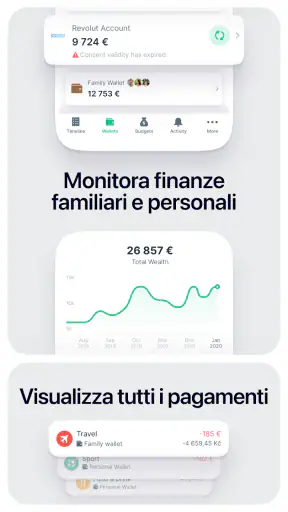
Sì, Spendee può essere utilizzata per organizzare le finanze di coppia, della famiglia o di un piccolo gruppo attraverso portafogli condivisi, quando questa funzione è disponibile nel piano scelto. Puoi raccogliere entrate e spese comuni in uno spazio unico, rendendo più semplice controllare bollette, acquisti e obiettivi. Prima di sottoscrivere un abbonamento, verifica il numero di utenti supportati e le modalità di condivisione.











